Benchmark vẫn theo đuổi mô hình đầu tư tập trung dù đang quản lý nhiều vốn hơn. Thị trường xung quanh hãng đang tăng tốc vì trí tuệ nhân tạo. Mỗi đối tác chỉ thực hiện hai hoặc ba khoản đầu tư mới mỗi năm. Các cuộc họp thứ Hai không có nghị trình cố định, còn San Francisco vẫn là trung tâm trong chiến lược của hãng.
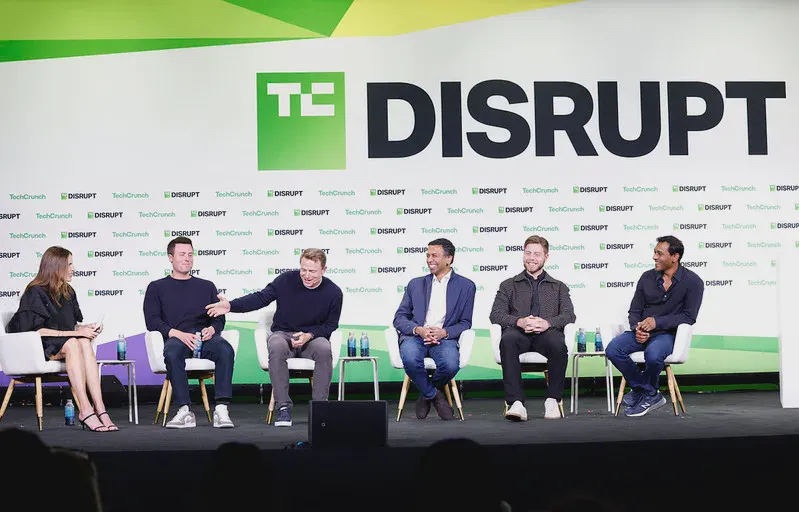
Theo bài phỏng vấn của TechCrunch tại sự kiện Disrupt, đội ngũ hiện tại gồm năm đối tác điều hành. Ba trong bốn người từng xuất hiện trong cuộc trò chuyện với tờ báo này ba năm trước đã rời hãng. Mùa hè năm nay, Benchmark công bố huy động tổng cộng 2 tỷ USD cho hai quỹ. Đây mới là lần thứ hai trong lịch sử 31 năm hãng đi chệch khỏi mô hình quỹ có quy mô nhỏ hơn nhiều.
Sự mở rộng đó không đồng nghĩa Benchmark muốn tăng tốc theo các đối thủ. Năm đối tác mô tả một nhóm nhỏ và gắn bó. Họ chấp nhận bỏ lỡ nhiều thương vụ để làm việc sát với số ít nhà sáng lập trong thời gian dài.
Quỹ lớn hơn nhưng nội dung đầu tư cốt lõi không đổi
Benchmark tăng quy mô vốn nhưng không thay đổi nguyên tắc đầu tư cốt lõi. Hãng tham gia từ giai đoạn đầu, giữ danh mục tập trung và làm việc với nhà sáng lập trong nhiều năm. Peter Fenton cho biết mỗi cam kết thường kéo dài từ 10 đến 15 năm. Vì vậy, cách làm này không thể mở rộng tùy ý theo số lượng thương vụ.
Theo số liệu Fenton chia sẻ với TechCrunch, Benchmark đã giữ quy mô quỹ cốt lõi ở mức 500 triệu USD trong 20 năm. Ông cho rằng việc điều chỉnh quy mô theo mức tăng của nền kinh tế đáng lẽ phải được thực hiện sớm hơn.
Quỹ tăng trưởng mới mở rộng phạm vi hoạt động của Benchmark. Trước đây, việc chỉ tập trung vào giai đoạn sớm khiến hãng không thể theo đuổi một số cơ hội mà Fenton ước tính có thể mang lại mức hoàn vốn từ 10 đến 1.000 lần.
Với quỹ tăng trưởng trị giá 1,25 tỷ USD, Fenton hình dung một danh mục tập trung. Dẫn lại một nghiên cứu của J.P. Morgan, ông nói rằng nếu quỹ thành công, một hoặc hai khoản đầu tư có thể tạo ra 90% lợi nhuận. Số thương vụ phù hợp có thể là từ bốn đến sáu, hoặc nhiều nhất từ bảy đến tám.
Một nhóm nhỏ thay cho bộ máy nhiều tầng
Benchmark duy trì nhóm hợp danh nhỏ để các đối tác trao đổi trực tiếp và cùng ra quyết định. Công việc không bị phân chia qua nhiều tầng quản lý. Ev Randall từng làm việc tại Founders Fund, Bond và Kleiner Perkins. Ông nhận xét mỗi hãng đầu tư được định hình bởi những người bên trong và cách họ phối hợp.
Một số tổ chức có cấu trúc phân cấp với đội ngũ đầu tư từ 50 đến 60 người, còn các quyết định được chia theo từng nhóm sản phẩm. Randall chọn mô hình hợp danh nhỏ vì cấu trúc này giữ được độ chính xác trong quyết định mà không cần một bộ máy doanh nghiệp phức tạp.
Điều thuyết phục Randall gia nhập Benchmark không chỉ là việc các đối tác hòa hợp. Ông thấy họ tôn trọng, học hỏi lẫn nhau và có thể cùng ra quyết định như một đội.
Jack Altman gia nhập Benchmark vào tháng Hai. Chỉ một năm trước đó, ông đã huy động quỹ thứ hai trị giá 275 triệu USD cho hãng riêng trong vòng một tuần, theo thông tin ông từng chia sẻ với Wall Street Journal. Altman cũng có một chương trình âm thanh được nhiều người theo dõi.
Ông chọn Benchmark vì các đối tác muốn trở thành những người đầu tiên mà nhà sáng lập gọi khi cần hỗ trợ. Altman từng thích làm nhà đầu tư độc lập, nhưng cho rằng việc tự tìm đường trong một thị trường hỗn loạn sẽ khó hơn nhiều. Với ông, Benchmark là nơi có thể học cùng một nhóm người thông minh, tập trung và thực sự quan tâm tới doanh nghiệp.
Cuộc họp thứ Hai không có nghị trình
Các đối tác Benchmark gặp nhau vào thứ Hai mà không chuẩn bị nghị trình cố định. Cách tổ chức này cho phép năm đối tác chuyển trực tiếp giữa các công ty mới gặp, những thay đổi của thị trường, công việc tại hội đồng quản trị và nhu cầu bất ngờ của nhà sáng lập.
Chethan Puttagunta đùa rằng Altman từng thử lập một nghị trình, còn Altman đáp rằng ông đã có nội dung cho thứ Hai kế tiếp.
Eric Vishria mô tả đây là một cuộc trò chuyện liên tục. Cả nhóm bàn về những điều mới trở nên khả thi so với sáu tháng trước và các công ty họ vừa gặp. Họ cũng trao đổi về nguyên nhân một ý tưởng gây chú ý và diễn biến tại các cuộc họp hội đồng quản trị.
Vishria cho rằng một nhóm chỉ có năm người không cần hệ thống hóa mọi cuộc trao đổi. Sau buổi trò chuyện tại Disrupt, họ dự định dùng bữa với một doanh nhân đã xây dựng doanh nghiệp trị giá hàng trăm tỷ USD dù Benchmark không đầu tư vào công ty đó. Mục đích là mở rộng cách nhìn của cả nhóm.
Việc không có nghị trình cũng tạo khoảng trống để phản ứng trước nhu cầu bất ngờ. Nếu một nhà sáng lập cần tuyển lãnh đạo hoặc tìm đối tác chiến lược, cả năm người có thể cùng hỗ trợ.
Ít quy tắc vì số thương vụ rất thấp
Benchmark có thể vận hành với ít quy tắc chính thức vì mỗi đối tác chỉ thực hiện hai hoặc ba khoản đầu tư mới mỗi năm. Hãng áp dụng nguyên tắc các đối tác ngang hàng nhưng không quy định rõ liệu một người có thể bác bỏ thương vụ hay không.
Puttagunta nói không ai biết câu trả lời vì hãng chưa đặt ra quy tắc đó. Altman cũng chưa từng chứng kiến tình huống này kể từ khi gia nhập.
Theo Altman, nếu Benchmark đầu tư vào 100 hoặc 200 công ty mỗi năm, hãng sẽ cần hệ thống quản lý quan hệ và quy trình bỏ phiếu chính thức. Do số thương vụ rất ít, việc thiếu cấu trúc cứng lại trở thành một lợi thế.
Fenton nói Benchmark không bước vào phòng họp với thái độ chắc chắn rằng một nhà sáng lập là người thắng hay kẻ thua. Hãng không vận hành như một chương trình thi gọi vốn. Nếu một doanh nhân gây chia rẽ đến mức có người trong phòng không muốn làm việc cùng, Benchmark khó trở thành đối tác phù hợp.
Puttagunta thừa nhận hãng sẽ không tham gia mọi công ty thành công. Benchmark tìm những nhà sáng lập có thế mạnh rõ ràng rồi cố gắng khuếch đại thế mạnh đó. Sau khi chọn được người muốn đồng hành, hãng mới giải quyết quy mô vòng vốn, cấu trúc giao dịch và nơi đặt trụ sở.
Cách tiếp cận tập trung này cũng xuất hiện trong những cuộc thảo luận rộng hơn về cách nhà đầu tư đánh giá startup, nơi chất lượng quyết định quan trọng hơn số lượng công ty được xem xét.
Xung đột khi công ty trí tuệ nhân tạo mở rộng nhanh
Các công ty trí tuệ nhân tạo mở rộng sang nhiều thị trường nhanh hơn, khiến xung đột giữa những doanh nghiệp cùng nhận vốn có thể phát sinh sau thời điểm đầu tư. Benchmark cho biết hãng vẫn xem mỗi khoản đầu tư là một cam kết với nhà sáng lập, duy trì tính bảo mật và cố tránh những xung đột trực tiếp nghiêm trọng.
Eric Vishria nói cam kết độc quyền trong phạm vi doanh nghiệp mà Benchmark đang hỗ trợ vẫn rất quan trọng. Tuy nhiên, các công ty hiện thay đổi nhanh, chuyển hướng hoặc mở rộng sang lĩnh vực của nhau, nên xung đột có thể xuất hiện ngay cả khi chúng không tồn tại lúc đầu.
Puttagunta nhận định tham vọng của nhà sáng lập đang tăng trong kỷ nguyên trí tuệ nhân tạo. Chi phí viết mã cho sản phẩm mới đang tiến gần về không. Vì vậy, doanh nghiệp có xu hướng tấn công nhiều phần của thị trường hơn và dễ va chạm với nhau. Ông cho rằng nhà đầu tư vẫn có thể duy trì quan hệ nếu hành xử tôn trọng các bên.
Nhận định này gắn với thay đổi lớn hơn của ngành phần mềm, khi trí tuệ nhân tạo hạ thấp rào cản xây dựng sản phẩm và khiến ranh giới giữa các công ty dịch chuyển nhanh hơn.
Khoản đầu tư đầu tiên của Jack Altman
Jack Altman đã thực hiện một số khoản đầu tư cho Benchmark, gồm các thương vụ trong lĩnh vực chip, robot và hạ tầng, dù một số khoản gần đây chưa được công bố. Ông có nền tảng phần mềm nhưng không giới hạn hoạt động đầu tư trong lĩnh vực này.
Benchmark không tổ chức chương trình tiếp nhận chính thức cho Altman. Một đối tác nói rằng ông không cần căng thẳng về thương vụ đầu tiên. Altman sẽ thực hiện nhiều khoản đầu tư trong thời gian làm việc tại đây. Đầu tư mạo hiểm tuân theo quy luật lũy thừa mạnh, nên xác suất khoản đầu tiên trở thành thương vụ nổi bật nhất là thấp.
Altman cho rằng nhiều thương vụ mang tính tập thể. Nếu không có những đối tác còn lại, ông có thể không giành được cơ hội hoặc không biết cách đi đến quyết định đồng ý.
Cerebras và quyết định đi ngược đồng thuận
Khoản đầu tư vào Cerebras cho thấy Benchmark sẵn sàng đi ngược kinh nghiệm trước đó khi đội ngũ sáng lập và luận điểm đầu tư đủ sức thuyết phục các đối tác. Benchmark tham gia từ vòng đầu tiên vào mùa xuân năm 2016, theo Vishria trong cuộc phỏng vấn với TechCrunch, dù hãng đã không đầu tư vào phần cứng trong 10 năm trước đó.
Vishria thấy đội ngũ sáng lập tốt và luận điểm của họ đơn giản, dù ông chưa hiểu phần lớn công nghệ còn lại. Tối Chủ nhật trước khi Cerebras trình bày với toàn bộ đối tác, Fenton nói thương vụ đi ngược mọi điều ông từng học về đầu tư mạo hiểm. Sau buổi trình bày thứ Hai, Fenton đổi ý.
Từ hoài nghi đến quyết định đầu tư
Vishria nói khoản đầu tư sau đó trải qua nhiều thăng trầm và không ít thời điểm công ty đứng trước nguy cơ biến mất. Fenton gọi Andrew cùng các đồng sáng lập là những người đi ngược giáo điều. Theo ông, nếu một ý tưởng đã nhận được đồng thuận rộng rãi thì lý do tồn tại của một startup sẽ không còn rõ ràng.
Biến động sau khi Cerebras chào sàn
Cerebras chào sàn đầu năm nay ở mức 185 USD mỗi cổ phiếu rồi tăng lên 350 USD. Sau đó, giá quay lại gần 185 USD, theo các con số được TechCrunch nêu trong cuộc phỏng vấn. Khoảng sáu tuần trước đợt phát hành cổ phiếu lần đầu, Vishria cho công ty xem biểu đồ của CoreWeave, Datadog, DoorDash và Amazon. Theo Vishria trong cuộc phỏng vấn với TechCrunch, nhiều cổ phiếu có thể biến động tới 500% trong một năm, tính theo cả hai chiều giữa đỉnh và đáy.
Doanh nghiệp niêm yết chỉ có thể kiểm soát hoạt động của mình và cập nhật cho thị trường sau mỗi 12 tuần. Vishria cho rằng cả lãnh đạo lẫn nhân viên cần sức chịu đựng rất lớn trước biến động giá.
Vì sao niêm yết trực tiếp khó phù hợp với làn sóng này
Niêm yết trực tiếp có thể phù hợp trong một số trường hợp, nhưng Vishria cho rằng các công ty trí tuệ nhân tạo hiện nay khó chọn con đường này vì cần huy động lượng vốn lớn. Nhu cầu vốn khiến quy trình phát hành cổ phiếu lần đầu truyền thống vẫn có giá trị đối với các doanh nghiệp hạ tầng trí tuệ nhân tạo.
Bill Gurley, cựu đối tác Benchmark, từng lập luận rằng quy trình phát hành cổ phiếu lần đầu truyền thống có vấn đề vì mức tăng giá trong ngày đầu mang lợi ích cho ngân hàng và khách hàng của họ hơn là cho công ty. Ông ủng hộ niêm yết trực tiếp.
Vishria là người duy nhất trong nhóm từng tham gia một thương vụ niêm yết trực tiếp. Theo số liệu ông cung cấp cho TechCrunch, Cerebras huy động được 6 tỷ USD qua đợt phát hành cổ phiếu lần đầu. Hình thức phát hành truyền thống đặc biệt có giá trị khi hạ tầng trí tuệ nhân tạo đòi hỏi đầu tư đáng kể vào năng lực tính toán.
Benchmark không coi phá sản là bằng chứng về khủng hoảng
Benchmark không xem một hồ sơ phá sản riêng lẻ là bằng chứng đủ mạnh cho thấy thị trường trí tuệ nhân tạo đang nguội đi. Ev Randall cho rằng dự báo chính xác kinh tế vĩ mô thường không mang lại nhiều giá trị và môi trường thông tin mới là thay đổi đáng chú ý nhất kể từ khi ông bắt đầu đầu tư.
Trường hợp Character.AI
Ông dẫn trường hợp Character.AI, doanh nghiệp nộp đơn xin bảo hộ phá sản theo Chương 11. Theo Randall trong cuộc phỏng vấn với TechCrunch, Google đã tuyển lại nhà sáng lập và đội ngũ theo hình thức mua nhân sự từ một năm rưỡi trước. Character.AI đã được bán với giá 2,3 tỷ USD. Vì thế, ông không coi hồ sơ phá sản còn lại là bằng chứng rõ ràng rằng thị trường trí tuệ nhân tạo đang nguội đi.
Ảnh hưởng của OpenAI và Anthropic
Randall nhận xét giá trị giao dịch của CoreWeave, Nebius và nhiều công ty khác phụ thuộc đáng kể vào doanh thu định kỳ hằng năm của hai doanh nghiệp tư nhân. Hai doanh nghiệp này có thể lên sàn trong 12 tháng tới. Ông đang nói tới OpenAI và Anthropic. Sức khỏe tài chính dự kiến của họ ảnh hưởng đến lượng lớn chi tiêu vốn và đầu tư trong hệ sinh thái.
Các công ty trong danh mục Benchmark vẫn thấy nhu cầu cao đến mức không có đủ năng lực tính toán để phục vụ những khách hàng sẵn sàng trả tiền với biên lợi nhuận gộp tốt. Randall cho rằng vấn đề không nằm ở bản thân hệ sinh thái, mà ở biến động do những dữ kiện sai hoặc bị phóng đại để thu hút lượt nhấp.
Theo Randall trong cuộc phỏng vấn với TechCrunch, việc OpenAI và Anthropic trở thành công ty đại chúng có thể giúp thị trường bớt dao động từ 5% đến 10% mỗi khi một tài khoản ẩn danh cập nhật con số ước tính.
San Francisco vẫn là trọng tâm
Benchmark không yêu cầu mọi nhà sáng lập sống tại San Francisco, nhưng các đối tác xem thành phố này là nơi dễ tiếp cận nhân tài, vốn và khách hàng nhất. Hãng vẫn làm việc với các công ty ở nơi khác, trong khi các đối tác có mặt tại San Francisco mỗi ngày.
Theo Fenton trong cuộc phỏng vấn với TechCrunch, hơn 90% lợi nhuận vốn trong lịch sử Benchmark đến từ các công ty được thành lập tại đây. Shopify và Ramp là những trường hợp đáng chú ý ngoài trung tâm này. Tuy vậy, ông chưa thấy nơi nào khác tạo được hiệu ứng hệ sinh thái tương tự một cách có hệ thống.
Mỗi doanh nghiệp thành công tạo ra thêm các lãnh đạo giàu kinh nghiệm và những người có tham vọng. Sự tập trung đó tiếp tục nâng chuẩn thành công cho các công ty xuất hiện sau.
Randall cho biết trong 18 tháng qua, ông khó nhớ được một công ty ngoài San Francisco mà ông từng gặp nhưng không chủ động dành thời gian tại thành phố. Những doanh nghiệp đó thường mở văn phòng, làm việc tại đây một nửa thời gian hoặc chuẩn bị chuyển đến.
Thị trường có thể tăng tốc, quy mô vốn có thể lớn hơn và các công ty có thể mở rộng nhanh hơn. Benchmark vẫn giữ nhịp đầu tư thấp, mô hình hợp danh nhỏ và vị trí trung tâm của San Francisco trong hệ sinh thái trí tuệ nhân tạo.
Hãy theo dõi Sine để tiếp tục quan sát cách các quỹ đầu tư và nhà sáng lập điều chỉnh chiến lược trong làn sóng trí tuệ nhân tạo.